
الاقتصاد – الرياض
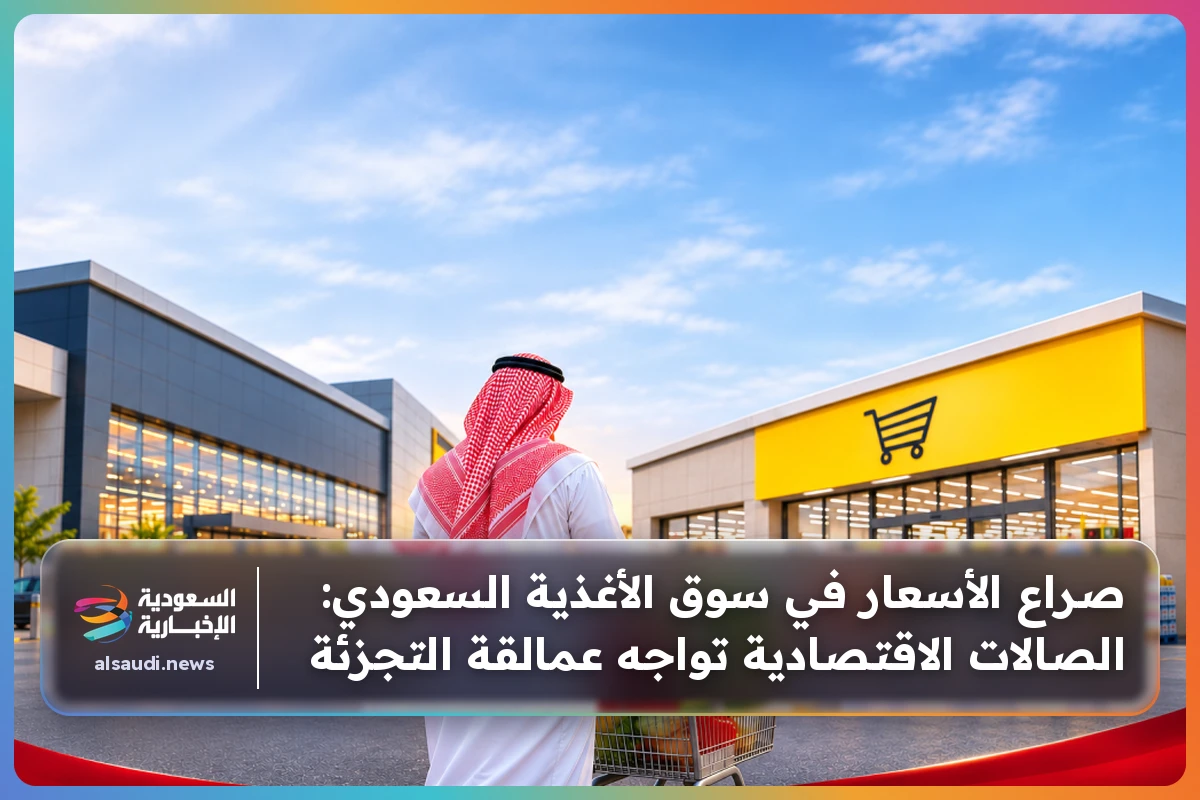
تجاوزت منافسة تجارة التجزئة في قطاع الأغذية حدود الأسواق الكبرى والهايبر ماركت، حيث برزت في الآونة الأخيرة صيغة جديدة من متاجر المواد الغذائية تقوم على خفض الأسعار، وتخفيض النفقات التشغيلية، وتحقيق مبيعات ضخمة بهوامش ربح ضيقة.
هذه المحال، التي أصبحت تُسمى الصالات الاقتصادية أو متاجر التخفيضات، تمكنت من استقطاب شريحة متنامية من المستهلكين، مستفيدة من ارتفاع الحساسية السعرية وتغير أنماط الإنفاق العائلي، مما مكنها من فرض نفسها كمنافس جديد في سوق سيطر عليه لسنوات المتاجر التقليدية والسلاسل الكبرى.
إلا أن وراء الأسعار الجذابة يطرح تساؤل اقتصادي جوهري: هل يشكل هذا النموذج تحولاً دائمًا في تجارة التجزئة، أم أن التوسع السريع قد يعرض هذه المتاجر لتحديات مالية وتشغيلية يصعب التغلب عليها؟
الصعود من هوامش السوق إلى المنافسة المباشرة
لم يكن ظهور الصالات الاقتصادية مجرد موجة عروض مؤقتة، بل استجابة لتغير في أولويات المستهلك. فبدلاً عن السعي وراء تجربة تسوق شاملة تشمل dozens من العلامات التجارية والخدمات، أصبح جزء من المتسوقين يجعل السعر في مقدمة قرارات الشراء، لا سيما في المواد الغذائية والاستهلاكية اليومية.
وأظهرت دراسة أصدرتها شركة ماكينزي عن قطاع تجارة الأغذية في الشرق الأوسط وشمال أفريقيا في فبراير 2026، أن متاجر التخفيضات حققت معدل نمو سنوي مركب بلغ 20% خلال الفترة من 2021 إلى 2024 في الأسواق التي شملتها الدراسة، مقابل 1% فقط لنمو تجارة الأغذية الحديثة بشكل إجمالي. وبلغ نمو متاجر الخصم في السعودية 11%، مما يعكس انتشار هذا النموذج محلياً، وإن كانت بوتيرة أبطأ من المتوسط الإقليمي.
لا يعني هذا التحول بالضرورة أن المستهلك تخلى عن الهايبر ماركت، بل أصبح أكثر ميلاً إلى توزيع مشترياته على أكثر من قناة؛ فيشتري السلع الأساسية من الصالات الاقتصادية، ويتجه إلى المتاجر الكبرى عندما يحتاج إلى تنوع أوسع أو منتجات طازجة أو علامات تجارية محددة.
آليات المنافسة ومزايا المتاجر الكبرى
تقوم فلسفة متاجر التخفيضات على معادلة تختلف عن نموذج الهايبر ماركت التقليدي. فبدلاً من الاستثمار الكبير في الديكورات وتجربة التسوق الواسعة وتعدد الأقسام والعلامات التجارية، تركز على خفض تكاليف التشغيل وتبسيط العمليات، مع تقديم تشكيلة محددة من المنتجات بأسعار تنافسية.
وتتمثل أبرز أدوات المنافسة في خفض التكاليف عبر الاعتماد على مساحات وتجهيزات أبسط وترشيد المصروفات التشغيلية، وزيادة حجم المبيعات لتعويض انخفاض هامش الربح بارتفاع معدل دوران البضائع، واختيار المنتجات بالتركيز على السلع الأكثر طلباً والأساسية ذات الحساسية السعرية المرتفعة، والتوسع الجغرافي بالاقتراب من الأحياء السكنية لتقليل المسافة والوقت على المستهلك، وقوة التفاوض والشراء من خلال الاستفادة من أحجام المشتريات والتعامل المباشر مع الموردين للحصول على أسعار أفضل.
في المقابل، يحتفظ الهايبر ماركت بمزايا يصعب على الصالات الاقتصادية تقليدها بسهولة، أبرزها تنوع المنتجات، وتعدد العلامات التجارية، والأقسام الطازجة، والعروض الموسمية، والتسوق الشامل في مكان واحد.
اقرأ أيضاً: فهم الأسواق أهم من البحث عن الربح السريع
تأثيرات على الاستراتيجيات وحجم السوق السعودي
لم تعد المنافسة مقتصرة على جذب المتسوقين، بل بدأت تنعكس على استراتيجيات الشركات الكبرى. ومع ارتفاع حساسية المستهلك تجاه الأسعار، تجد سلاسل الهايبر ماركت نفسها أمام ضرورة مراجعة سياساتها التسعيرية، وتكثيف العروض، وتحسين تجربة التسوق، إلى جانب تطوير المتاجر الأصغر والأقرب إلى الأحياء.
وتشير تقديرات بحثية نقلتها «أرقام» عن تقرير لشركة بلوم إنفست في أغسطس 2026 إلى أن انتشار متاجر الخصم والتجارة السريعة يدفع شركات التجزئة السعودية إلى إعادة النظر في الأسعار والتشكيلة السلعية والتوسع في المتاجر الصغيرة، مما يضع ضغوطاً على هوامش الربحية لدى بعض الشركات.
وهنا تتغير طبيعة المنافسة: لم يعد الحجم الكبير وحده ضمانة للاحتفاظ بالعميل، بل أصبحت القدرة على تقديم قيمة مناسبة مقابل كل ريال ينفقه المستهلك عاملاً أساسياً في المنافسة.
وتكتسب هذه المنافسة أهمية أكبر عند النظر إلى حجم السوق السعودية. فبحسب تقرير صادر عن وزارة الزراعة الأمريكية في أغسطس 2026، بلغت مبيعات قطاع تجارة الأغذية في المملكة نحو 57 مليار دولار خلال 2025، مع توقعات بنمو يقارب 4% خلال 2026.
ويشير التقرير إلى أن خمس سلاسل رئيسية، هي لولو وتميمي وبنده والدانوب والعثيم، تستحوذ مجتمعة على أكثر من 80% من إيرادات تجارة الأغذية، ما يعكس حجم المنافسة القائمة ومكانة الشركات الكبرى في السوق.
وفي قطاع متاجر الخصم تحديداً، تشير بيانات يورومونيتور لعام 2025 إلى هيمنة شركة الدكان للتجزئة على هذا القطاع بحصة بلغت 97%، وهو ما يعكس تركيز النشاط في عدد محدود من اللاعبين، رغم دخول منافسين جدد ومحاولات التوسع في هذا النموذج.
وهذا يطرح تساؤلاً حول قدرة السوق على استيعاب مزيد من العلامات التجارية الاقتصادية، ومدى قدرة الشركات الجديدة على بناء شبكة فروع واسعة دون التضحية بالربحية.
المخاطر، المنافسة العادلة، ومستقبل النموذج
رغم جاذبية نموذج الصالات الاقتصادية، فإن انخفاض الأسعار لا يعني بالضرورة تحقيق أرباح مرتفعة.
اقرأ أيضاً: طيران الرياض يتسلّم أول طائرة ضيقة البدن من عائلة إيرباص A321neo مكتملة الطلاء في هامبورغ
فالاعتماد على هوامش ربح محدودة يجعل هذه الشركات أكثر حساسية لأي ارتفاع في تكاليف النقل والتخزين والإيجارات والأجور، فضلاً عن تقلب أسعار الشراء من الموردين.
وتحتاج هذه المتاجر إلى تحقيق معدلات دوران مرتفعة للمخزون، والمحافظة على تدفق مستمر للمبيعات، وتقليل الهدر والتالف، لأن أي خلل في إدارة المخزون أو التوسع قد ينعكس سريعاً على النتائج المالية.
كما أن التوسع السريع في افتتاح الفروع يتطلب استثمارات رأسمالية وتمويلاً إضافياً، وقد يتحول من فرصة للنمو إلى عبء مالي إذا لم تتناسب المبيعات مع حجم المصروفات.
بمعنى آخر، لا يقاس نجاح الصالات الاقتصادية بعدد الفروع التي تفتتحها، بل بقدرتها على تحقيق مبيعات كافية لتغطية تكاليفها والمحافظة على هامش تشغيلي يسمح لها بالاستمرار.
وفي تطور يعكس احتدام المنافسة في السوق السعودية، أثارت تصريحات الرئيس التنفيذي المكلف لشركة أسواق عبدالله العثيم، عبد الملك العثيم، في نوفمبر 2026، جدلاً حول بعض الممارسات التي قالت الشركة إنها رصدتها لدى بعض متاجر الخصم.
وتضمنت الملاحظات، بحسب تصريحاته، بيع منتجات مجهولة المصدر، وعروضاً وصفها بالمضللة، وسلعاً قاربت تواريخ انتهاء صلاحيتها، وممارسات تسعيرية أثارت مخاوف بشأن البيع بأقل من التكلفة.
وأشار إلى أن الشركة رفعت هذه الملاحظات إلى الجهات الرقابية، مؤكداً في الوقت نفسه أن الأسعار المنخفضة ليست مخالفة بحد ذاتها، وأن الملاحظات لا تنطبق على جميع متاجر الخصم.
وتعيد هذه التطورات تسليط الضوء على أهمية الرقابة على جودة المنتجات ومصادرها، ووضوح العروض السعرية، وحماية المستهلك، وضمان تكافؤ الفرص بين الشركات العاملة في القطاع.
اقرأ أيضاً: مسار التحول الدفاعي السعودي: من الاستيراد إلى بناء القيمة الصناعية المحلية
فالمنافسة السعرية مطلوبة، لكنها يجب أن تقوم على الكفاءة التشغيلية والقدرة على خفض التكاليف، وليس على ممارسات قد تضر بالمستهلك أو تخل بقواعد المنافسة.
من المرجح أن تدفع المنافسة الجديدة شركات الهايبر ماركت إلى مراجعة عدد من عناصر نموذج أعمالها، خصوصاً أن الاعتماد على العروض الموسمية وحدها قد لا يكون كافياً للاحتفاظ بالمستهلك الذي أصبح أكثر قدرة على مقارنة الأسعار.
وقد تتجه الشركات إلى إطلاق علامات تجارية اقتصادية خاصة بها، وزيادة المنتجات ذات الأسعار التنافسية، والتوسع في المتاجر الصغيرة داخل الأحياء، وتحسين كفاءة سلاسل الإمداد والتوزيع، وتطوير برامج الولاء والعروض الشخصية، والاستثمار في التجارة الإلكترونية وخدمات التوصيل.
وتشير ماكينزي إلى أن تطوير العلامات التجارية الخاصة يمثل إحدى الفرص المتاحة أمام السوبر ماركت والهايبر ماركت لمنافسة متاجر الخصم، عبر توفير منتجات بأسعار مناسبة مع المحافظة على القيمة والجودة.
السؤال الأهم ليس ما إذا كانت الصالات الاقتصادية ستواصل الانتشار، بل أي الشركات ستكون قادرة على الاستمرار عندما تتحول المنافسة من جذب العملاء إلى تحقيق الأرباح.
فهذا النموذج يمتلك فرصة حقيقية في سوق تتزايد فيها أهمية السعر، لكنه يواجه تحدياً أساسياً يتمثل في المحافظة على معادلة صعبة: سعر منخفض، ومبيعات مرتفعة، وتكاليف منضبطة، وجودة مقبولة.
وقد نشهد خلال السنوات المقبلة مرحلة فرز في القطاع، تتراجع خلالها الشركات التي لم تتمكن من بناء نموذج تشغيلي مستدام، فيما تستطيع الشركات الأكثر كفاءة توسيع حضورها وتعزيز حصتها السوقية.
كما أن المتاجر التقليدية لن تختفي بالضرورة، لأن لكل نموذج جمهوره واحتياجاته؛ فالهايبر ماركت يقدم تجربة وتنوعاً لا توفرهما بالضرورة الصالات الاقتصادية، بينما تراهن الأخيرة على السعر والشراء اليومي والسلع الأساسية.
الخلاصة: الصالات الاقتصادية ليست مجرد متاجر تبيع بسعر أقل، بل نموذج جديد يعيد تشكيل المنافسة في قطاع التجزئة الغذائية السعودية. المستهلك هو المستفيد الأول من تعدد الخيارات وانخفاض الأسعار، لكن المعركة الحقيقية ستكون بين الشركات التي تستطيع تقديم أفضل قيمة مقابل المال، والشركات التي تكتشف أن البيع بسعر منخفض أسهل بكثير من تحقيق الربح والاستمرار.
المزيد في قسم اقتصاد