
تحذير من ارتفاع عوائد السندات الأميركية إلى 6%
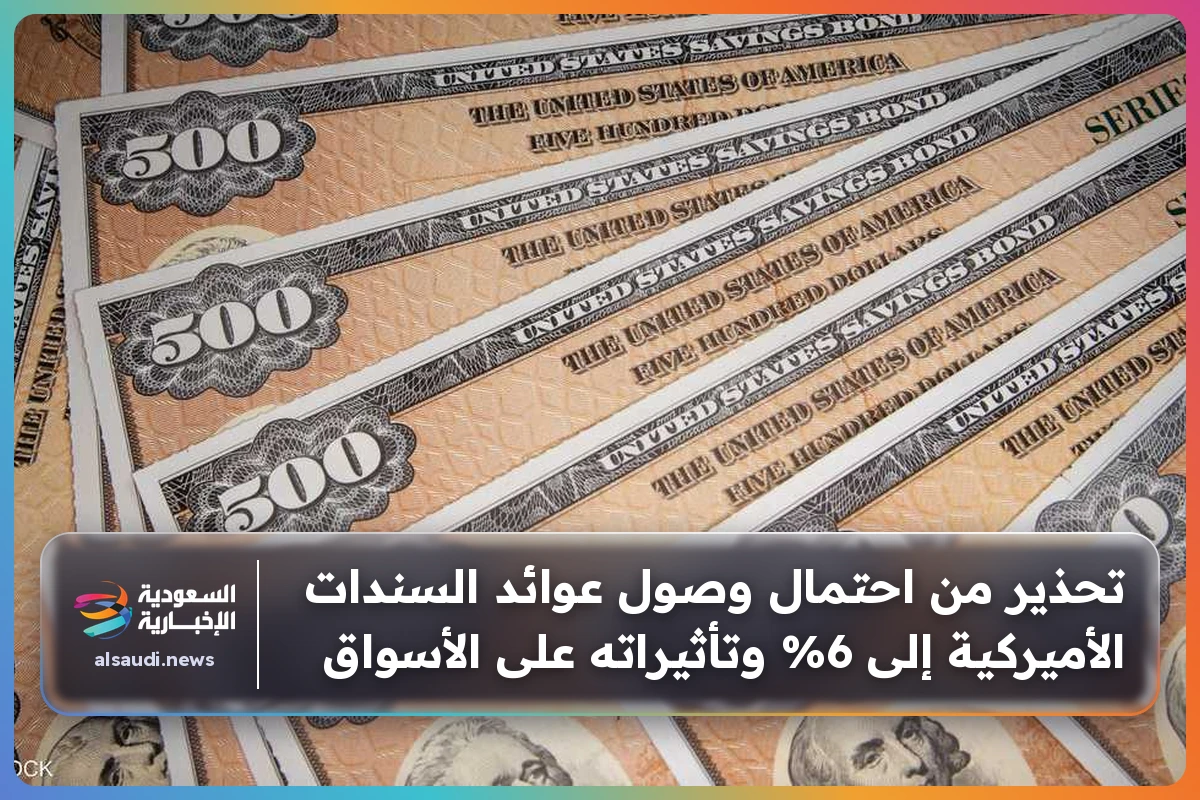
أعلنت شركة بيمكو (PIMCO – Pacific Investment Management Company)، أحد أكبر مديري السندات عالمياً، أن عوائد سندات الخزانة الأميركية لأجل 10 سنوات قد ترتفع إلى مستوى 6 بالمئة للمرة الأولى منذ نحو 26 سنة. وجاء هذا التحذير في ظل تصاعد مخاوف بشأن ارتفاع أسعار النفط، ضغوط التضخم، وزيادة الدين العام للولايات المتحدة.
تأثير على الأسر والأسواق المالية
في حديث لصحيفة فاينانشال تايمز، أوضح دان إيفاسن، كبير مسؤولي الاستثمار في بيمكو، أن زيادة حادة إضافية في العوائد من مستواها الحالي البالغ 5.29 بالمئة “ممكنة”، خاصة مع اضطرار صناديق التحوط وغيرها من المستثمرين المديونين إلى الخروج من مراكزهم الخاسرة بعد موجة بيع قوية شهدها سوق السندات الأميركي البالغ قيمته 32 تريليون دولار. وأضاف أن الوصول إلى 6 بالمئة “ممكن بالتأكيد” حتى على أساس تداول قصير الأجل، مشيراً إلى أن جزءًا من الحركة الأخيرة يعزى إلى عوامل تقنية سلبية وعمليات بيع قسرية من قبل صناديق التحوط والمستثمرين الذين يعتمدون على الرافعة المالية.
وتتوافق تصريحات إيفاسن مع تحذيرات سابقة من مستثمرين حذروا من دخول سوق سندات الخزانة الأميركية في “حلقة مفرغة” حيث يؤدي البيع إلى ارتفاع العوائد، ما يدفع آخرين مثل صناديق الاستثمار العقاري إلى بيع المزيد من السندات.
وتُظهر عوائد السندات لأجل 10 سنوات، التي تُعد معياراً لتسعير تريليونات الدولارات من الأصول العالمية، مستويات لم تُسجل منذ بداية الألفية الجديدة، وسط مخاوف من تضخم مرتبط بالحرب الأميركية مع إيران، إنفاق ضخم لشركات الذكاء الاصطناعي، وتوقع استمرار قوة الاقتصاد الأميركي. ويُعتبر التضخم أكبر عدو لسوق السندات لأنه يقلل القيمة الحقيقية للدخل الثابت الذي توفره السندات.
وأشار إلى أن ارتفاع العوائد يزيد الضغط على الأسر الأميركية قبل أسابيع من انتخابات التجديد النصفي التي ستحدد الحزب المسيطر على الكونغرس. وبيانات صدرت أمس الخميس أظهرت أن متوسط الفائدة على القروض العقارية الثابتة لأجل 30 عاماً بلغ نحو 7.4 بالمئة حتى 8 أكتوبر، بارتفاع 0.12 نقطة مئوية عن الأسبوع السابق، وهو أعلى مستوى منذ عام 2023.
ضغوط على الأسواق الخاصة والفرص خارج الولايات المتحدة
حذر إيفاسن من أن استمرار ارتفاع عوائد السندات قد يوجه ضربة إلى الأصول الأكثر خطورة، بما في ذلك الأسهم وسندات الشركات. وذكر أن بلوغ عائد السندات لأجل 10 سنوات 5.5 بالمئة أو أكثر سيؤدي على الأرجح إلى “ضعف ملحوظ” في أسواق المخاطر، سواء في أسواق الائتمان أو الأسهم. على الرغم من أن مؤشرات الأسهم الأميركية ما زالت قريبة من مستوياتها القياسية، بدأت علامات تأثر بعض الشركات بارتفاع تكاليف الاقتراض تظهر بالفعل.
وأظهرت بيانات أن تكلفة الاقتراض على سندات الشركات ذات التصنيف الائتماني الأدنى قفزت إلى 17 بالمئة هذا الشهر، وهو أعلى مستوى منذ مايو 2020، نتيجة ارتفاع عوائد الخزانة وزيادة العلاوة التي يطالب بها المستثمرون مقابل إقراض هذه الشركات.
وتوقع إيفاسن أن يؤدي صعود العوائد إلى ظهور مشكلات “بشكل تدريجي” في بعض قطاعات الأسواق الخاصة، وعلى رأسها العقارات التجارية حيث لا تزال العديد من الهياكل التمويلية هشة وتعاني من ضعف في الأساسيات التشغيلية. وفي المقابل، أوضح أن استمرار العوائد المرتفعة قد يدفع المستثمرين في النهاية إلى زيادة حيازاتهم من سندات الخزانة الأميركية للاستفادة من العوائد الجذابة، ما قد يحد من المزيد من الارتفاع في العوائد، مبيناً أن هذا الاتجاه بدأ يظهر بالفعل في مزادات السندات الأميركية لهذا الأسبوع حيث شهدت إصدارات لأجل 10 و30 سنة طلباً قوياً من المستثمرين.
بدائل جذابة خارج الولايات المتحدة
على صعيد آخر، لفت إيفاسن إلى جاذبية بعض أسواق الدين خارج الولايات المتحدة. وأوضح أن بيمكو ليست قلقة بالقدر نفسه الذي يبديه البعض حيال قدرة الولايات المتحدة على تمويل عجزها المالي في المدى القريب، لكنه أشار إلى أن المستثمرين ليسوا مضطرين لحصر استثماراتهم في السندات الأميركية.
وضرب أمثلة بأسواق مثل أستراليا التي توفر ديونا عالية الجودة، والمملكة المتحدة التي تمنح علاوة عائد أعلى من الولايات المتحدة رغم التحديات التي تواجهها. كما رأى أن أسواقاً أخرى مثل كندا وألمانيا، خصوصاً عند احتساب العوائد بالدولار الأميركي، توفر عوائد جذابة إلى جانب أوضاع مالية حكومية أكثر متانة كنقطة انطلاق للمستثمرين.